另一半當要保人、您當被保險人,訂立以死亡為給付條件的壽險時,依保險法第105條,須經您的書面同意並約定保險金額;這是必要條件,仍須符合保險利益等其他條件。依該條所作的同意,可以隨時以書面通知保險公司及要保人撤銷。想查自己的投保紀錄,先看保險存摺可取得的資料,再向保險公司確認細節。
另一半說要幫我保壽險,正常嗎?先分清楚三個角色
夫妻或準備結婚的伴侶互相投保,可能是照顧家人的安排,但仍須確認要保人對被保險人有無保險利益,以及是否符合核保與契約條件。保險法第16條列出本人或家屬、生活費或教育費所仰給之人等保險利益關係;第17條規定欠缺保險利益的效力,不能只憑伴侶身分判定。簽名前先弄清楚誰是要保人、被保險人、受益人,以及保額是多少,請保險公司說明您的具體關係適用哪一項條件。
近期有社會事件引發討論,也讓人想問:我名下到底有幾張保單?以人的生命為給付條件的契約,保險金有可能被當成動機,保險業把這種風險叫做道德危險。法律處理它的方式很直接:把同意權放在被保險人自己手上。
先把三個角色分清楚:
| 角色 | 是誰 | 在契約裡的位置 |
|---|---|---|
| 要保人 | 和保險公司訂契約、繳保費的人 | 指定受益人;除聲明放棄處分權外,得依第111條以契約或遺囑處分,須通知保險人才能對抗保險人;另須符合下述被保險人同意程序 |
| 被保險人 | 以他的生命或身體作為保險對象的人 | 第三人替他投保死亡保險,須經他書面同意並約定保額;依第105條所作同意得隨時以書面通知兩方撤銷。核保辦法另定受益人指定、變更的同意確認程序,特定商品有例外 |
| 受益人 | 保險事故發生時領保險金的人 | 由要保人指定,故意致被保險人於死或雖未致死者,喪失受益權(第 121 條) |
另一半說「我幫你保一張」,可能由他當要保人、您當被保險人,再安排受益人。這份安排仍要核對保險利益、被保險人同意、約定保額與核保條件;受益人的指定或變更,也有保險公司確認被保險人同意的程序,適用商品例外時另依規定處理。兩個名詞的完整說明,可以看名詞小辭典的被保險人同意與受益人。
您可以在意的,是自己知不知情。被要求簽名的那一刻,是您了解這張保單最好的時機:請對方把要保書整份拿給您看,看保額、看受益人,簽完用手機拍下您簽的那幾頁。這不代表不信任,簽任何契約都該這樣做。
本文第105條的說明,限於由第三人訂立、以死亡為給付條件的壽險。醫療險、意外險這類保單的同意規則,查到時請直接向保險公司確認。
| 角色 | 是誰 | 在契約裡的位置 |
|---|---|---|
| 要保人 | 和保險公司訂契約、繳保費的人 | 指定受益人;除聲明放棄處分權外,得依第111條以契約或遺囑處分,須通知保險人才能對抗保險人;另須符合下述被保險人同意程序 |
| 被保險人 | 以他的生命或身體作為保險對象的人 | 第三人替他投保死亡保險,須經他書面同意並約定保額;依第105條所作同意得隨時以書面通知兩方撤銷。核保辦法另定受益人指定、變更的同意確認程序,特定商品有例外 |
| 受益人 | 保險事故發生時領保險金的人 | 由要保人指定,故意致被保險人於死或雖未致死者,喪失受益權(第 121 條) |
核保辦法第7條第1項第8款另定受益人指定、變更的被保險人同意確認程序;同條第2項對特定商品得不適用。
怎麼查自己名下有哪些保單?保險存摺加保險公司
先透過壽險公會的保險存摺查自己的投保紀錄,資料以會員公司報送及平台顯示範圍為準,不等於所有歷史保單。受益人、要保書簽名與契約變更的細節,仍要向保險公司確認;查無紀錄,也不能直接認定從未投保。
可從壽險公會的投保紀錄查詢頁進入「保險存摺」,步驟如下:
- 註冊:從公會官方入口進入保險存摺,依平台當時公布的資格、身分驗證與註冊流程辦理。
- 看資料:查看平台提供的本人投保紀錄,可見內容以會員公司報送及平台顯示範圍為準。
- 對照:先記下看得懂的資料與需要確認的地方;遇到沒印象的保單,留下平台顯示的公司與保單資訊。沒有查到的紀錄,也可拿既有文件向相關保險公司確認。
- 向保險公司查:以被保險人身分聯絡那家保險公司,帶身分證件臨櫃或打客服,詢問契約狀態、受益人,並申請調閱要保書影本,看上面的同意簽名是不是您簽的。保險公司會核對身分,能提供的範圍依各公司規定。
保險存摺適合先整理線索,詳細契約內容、受益人及變更紀錄,請向保險公司確認。公會投保紀錄查詢說明列有有效及失效兩年內契約、會員公司報送等限制;不要把查詢結果當成所有歷史保單的完整清單。
查自己的保單,使用自己的身分與憑證。若這次未經授權,或超出對方同意的範圍,利用其帳密登入可能涉及刑法第358條;是否成立,仍須核對無故、入侵等要件。曾經拿到密碼,不自動代表現在有查詢權限,也不能僅憑曾給過密碼就認定現在沒有授權;先確認這次查詢的授權內容與範圍。
家裡長輩過世、想知道他生前有哪些保單,做法不同:由利害關係人向壽險公會書面申請查詢。
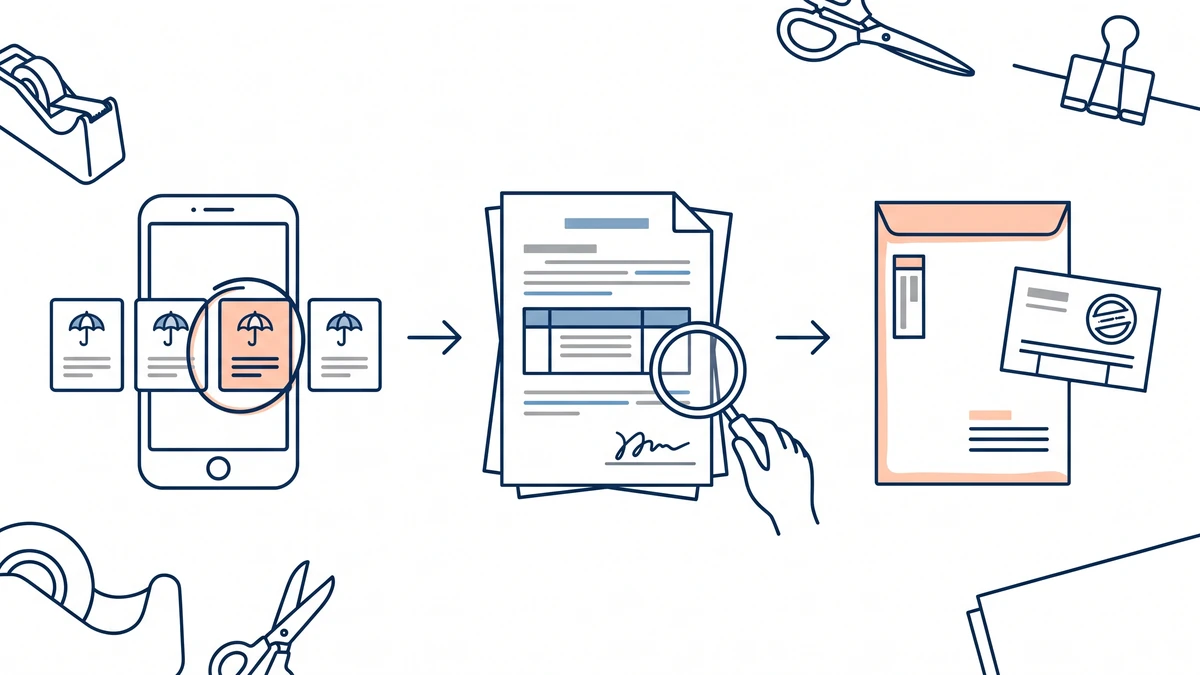
查自己名下保單的四個步驟
- 依官方流程註冊
- 查看本人投保紀錄
- 對照並記下待確認處
- 向保險公司確認受益人、要保書與契約細節
資料以會員公司報送及平台顯示範圍為準;查無紀錄仍可向保險公司確認。
沒有我的書面同意,保單有效嗎?保險法第 105 條
無效。由第三人替您投保的死亡保險,沒有經過您書面同意並約定保險金額的,契約依法無效;要保書上的簽名如果不是您簽的,先向保險公司說明,再決定下一步。
條文重點:保險法第 105 條第 1 項規定,由第三人訂立之死亡保險契約,未經被保險人書面同意,並約定保險金額,其契約無效(保險法第 105 條)。
立法目的:這條是為了防止有人以他人的生命為投機標的,也就是道德危險。死亡保險在被保險人過世時給付,別人若能在您不知情時替您投保,保險金就可能變成傷害您的動機。所以法律要兩件事同時具備:您親自書面同意,加上約定的保險金額。
實務怎麼看:要保人與被保險人是同一人時,這條不適用,您自己投保自己本來就知情;另一半當要保人、您當被保險人,才落在第 105 條的範圍。要保書上的簽名是不是本人所簽、同意是否存在,雙方有爭議時,由法院個案認定。
對您代表什麼:
- 查到一張您從沒簽過的保單:先向保險公司說明簽名不是您的,要求調閱要保書影本,保留您和保險公司往來的紀錄。後續要不要主張契約無效、怎麼主張,建議帶著資料和律師討論;需要我們協助聯繫合作律師,可以看法律顧問連線。
- 簽名是您的,只是不記得了:結婚前後要簽的文件很多,記不得並不奇怪。先核對書面同意的內容及約定的保險金額,契約是否有效仍要依文件判斷。依第 105 條所作的同意,可以用下一段的書面方式撤銷。
- 保額和您們當初講的不一樣:同意要連同保險金額,請保險公司說明要保書上約定的金額與您看到的是否一致。
簽過同意還能反悔嗎?撤銷同意的書面步驟
可以。被保險人得隨時撤銷同意,方式是以書面通知保險人及要保人;撤銷之後,視為要保人終止保險契約。不用上法院,也不用對方點頭。
條文重點:保險法第 105 條第 2 項規定,被保險人依前項所為之同意,得隨時撤銷之。其撤銷之方式應以書面通知保險人及要保人。第 3 項規定,被保險人依前項規定行使其撤銷權者,視為要保人終止保險契約。
現行撤銷規則:第105條第2、3項把撤銷方式與效果寫明,依該條所作的同意可以撤銷,須以書面通知保險人及要保人,並視為要保人終止契約。
辦理時先核對保單:依現行第105條辦理撤銷,條文要求的是書面通知保險人及要保人,沒有另定先向法院聲請的程序。查到多年以前訂立的保單,先確認訂約日期、契約條款與適用法律,再請保險公司或律師說明,不直接套用新契約的結論。
對您代表什麼,就是四個步驟:
- 寫撤銷同意的書面:寫明保險公司、保單號碼、要保人與被保險人姓名,清楚表示「撤銷依保險法第 105 條所為之同意」,簽名並寫日期。可以用存證信函,也可以用保險公司提供的表單。
- 同時通知兩方:保險公司與要保人都要收到。只寄給保險公司、或只跟另一半口頭說,都不符合條文要求的方式。
- 保留回執:存證信函的收據與掛號回執、保險公司的收件證明,和要保書影本放在同一個資料夾。
- 回頭確認:過一段時間到保險存摺看那張保單的狀態,或打給保險公司確認契約已經終止。
有一件事要先想好:要保人一定會收到通知。如果您擔心對方收到後的反應,先把安全放在前面,選一個您不和對方獨處的時間寄出,和信任的家人朋友說一聲。遭受親密關係暴力或被威脅,撥 113 求助;有立即危險,先撥 110。
撤銷同意:書面、兩方、回執、確認
- 1寫撤銷書面存證信函或保險公司表單
- 2同時通知保險公司與要保人兩方都要收到
- 3保留回執掛號回執、收件證明
- 4到保險存摺確認狀態或打給保險公司確認
依保險法第 105 條第 2、3 項
受益人由誰決定?指定變更、同意程序與撤銷權
受益人原則上由要保人指定;指定之後,除要保人已聲明放棄處分權外,得依第111條以契約或遺囑處分。通知保險人,是能否對抗保險人的問題;保險公司另有確認被保險人同意受益人指定或變更的作業程序,不能把兩件事混在一起。您只有被保險人身分時,不等於可以自行指定受益人;依第105條所作的同意,仍可循書面通知兩方的方式撤銷。
條文重點:保險法第 111 條第 1 項規定,受益人經指定後,要保人對其保險利益,除聲明放棄處分權者外,仍得以契約或遺囑處分之(保險法第 111 條)。第 2 項規定,要保人行使前項處分權,非經通知,不得對抗保險人。
同意程序:保險業招攬及核保理賠辦法第7條第1項第8款要求保險公司訂有確認受益人指定或變更經被保險人同意的作業程序;同條第2項規定,相關程序得不適用於財產保險商品、微型保險商品及其他特定保險商品。請保險公司依這張保單說明所需同意文件、程序及有無例外。
核對時分開看:要保人有沒有處分權、受益人指定或變更的同意程序是否完成,以及是否已通知保險人。不能僅以「已通知保險公司」推論其他條件都已具備,也不能因此推論受益人可以在您不知情時變更。
保險法另外設了一道防線:第121條第1項規定,受益人故意致被保險人於死或雖未致死者,喪失其受益權;第3項則規定,要保人故意致被保險人於死者,保險人不負給付保險金額之責,保險費付足二年以上時,保單價值準備金給付應得之人,無應得之人時歸屬國庫。兩項對象、要件與效果不同,不能把一般傷害概括說成受益人、要保人都喪失全部權利。
對您代表什麼,要看您在保單裡的位置:
- 您是被保險人、另一半是要保人:向保險公司詢問受益人及變更紀錄,並確認適用的被保險人同意程序;可提供的資料依身分與契約處理。您不同意這張第三人死亡保險繼續存在,可以依第105條辦理書面撤銷,保單較舊時先核適用法律。
- 您自己是要保人兼被保險人:第105條所定第三人投保情形不適用。受益人經指定後,除已聲明放棄處分權外,可依第111條處分,並向保險公司確認所需文件及完成通知。
- 保單當初是兩人一起討論的:結婚、生小孩、分居這些時間點,兩個人一起看一次保單,比各自猜對方的想法好。
簽名之前先看這 6 件事:讓人放心與值得多問一句的差別
判斷一份投保安排,看的是對方願不願意把細節攤開給您看。下面這張表左邊是讓人放心的樣子,右邊出現了,不代表有問題,只代表您值得多問一句、晚一點簽。
| 項目 | 讓人放心的樣子 | 值得多問一句的樣子 |
|---|---|---|
| 要保書 | 整份拿給您看,讓您親自簽 | 只拿簽名頁,催您快簽,或說「我幫你簽就好」 |
| 保額 | 和家裡的收入、房貸、孩子的需要說得通 | 說不出為什麼要這麼多 |
| 張數 | 一兩張,各自說得出用途 | 短時間內在好幾家公司各保一張 |
| 受益人 | 有討論過,您知道是誰 | 不願意告訴您 |
| 業務員 | 願意向您本人說明 | 只跟對方聯絡,避開您 |
| 時機 | 給您時間想,願意等您看完 | 剛交往或剛結婚就急著辦,一問就不耐煩 |
這張表也可以反過來用。有人覺得「另一半要幫我保險,表示他在乎我」,所以看都沒看就簽了;在乎和看清楚可以同時成立。拿到要保書時,花十分鐘看完保額、受益人與保險期間,問完您的問題再簽;需要更多時間,就先把文件留下來讀清楚。
如果問了以後換來的是生氣、冷戰,或「你不簽就是不信任我」這類壓力,這個反應本身就是資訊。先別急著吵,把對話的日期與內容記下來,等心情平穩再決定要不要簽。想找人一起把兩個人之間的事理一理,可以看感情諮詢;如果這件事讓您睡不著、影響到工作,請找心理師或身心科醫師,需要的話,我們可以轉介心理師。
還沒結婚的伴侶,也要核對保險利益與其他投保條件。對方以您為被保險人訂立死亡保險時,第105條所要求的書面同意與約定保額,仍須由您確認;簽不簽、什麼時候簽,由您決定。
| 項目 | 讓人放心的樣子 | 值得多問一句的樣子 |
|---|---|---|
| 要保書 | 整份拿給您看,讓您親自簽 | 只拿簽名頁,催您快簽,或說「我幫你簽就好」 |
| 保額 | 和家裡的收入、房貸、孩子的需要說得通 | 說不出為什麼要這麼多 |
| 張數 | 一兩張,各自說得出用途 | 短時間內在好幾家公司各保一張 |
| 受益人 | 有討論過,您知道是誰 | 不願意告訴您 |
| 業務員 | 願意向您本人說明 | 只跟對方聯絡,避開您 |
| 時機 | 給您時間想,願意等您看完 | 剛交往或剛結婚就急著辦,一問就不耐煩 |
右欄的情形出現時,先多問一句、晚一點簽
梓同處理過的案例
這是梓同承辦過的案子,人名、地點為化名。
湘芸和交往兩年的柏翰辦完婚宴,打算年底再去戶政事務所登記。婚宴後第三個月,同事聊起保險存摺,她回家註冊,看到一張自己沒印象的壽險:要保人是柏翰,被保險人是她,生效日在婚宴後一個月,保額是她年收入的好幾倍。
她第一個念頭是打電話問柏翰,手指已經按在通話鍵上。後來她改傳 LINE 給我們,先問一句:這張保單有效嗎?
承辦人請她先做一件事:以被保險人身分向那家保險公司申請要保書影本。影本寄來,同意欄的簽名是她的筆跡。她翻了行事曆才想起,婚宴前那段時間跑銀行辦房貸,柏翰拿了一疊文件讓她一起簽。
讓湘芸不安的是另一件事。交往兩年,柏翰對錢的事總是說得很簡單,「沒有欠什麼」「都處理好了」。她委託了婚前徵信,範圍是柏翰的身分與婚姻紀錄、財務與債務狀況的公開線索,以及他過去對她說過的工作與收入是否屬實;保單、銀行帳戶與通聯不在範圍內。
報告在第 14 天交付。柏翰沒有其他婚姻紀錄,工作也和他說的一樣;公開的法院資料裡,有幾筆以他為債務人、金額不小的民事事件,時間從交往前一直延續到最近。報告只整理查得到的事實,保單為什麼保這麼高,要由兩個人自己談。
湘芸帶著報告和要保書影本,約柏翰和雙方父母一起談。柏翰承認債務,說原本打算婚後慢慢還。湘芸當場說了兩個決定:戶政登記延後,等債務的還款計畫談清楚再說;那張壽險,她要撤銷同意。
隔週,她用存證信函同時寄給保險公司和柏翰,回執收進資料夾。一個月後,保險存摺上那張保單的狀態改成終止,她截了圖,放在回執旁邊。
什麼情形該做婚前徵信?查得到與查不到的、費用與流程
對方的說法和您看到的對不上、財務狀況一直說不清楚,或急著在登記前後把保單、財產安排好,這幾種情形,在結婚前確認,比婚後處理代價小。婚前徵信在合法範圍內確認對方的身分、婚姻狀態、財務與債務狀況的公開線索,以及他的說法是否屬實。
查得到與查不到的,先講清楚:
| 婚前徵信會確認的 | 梓同不查的 |
|---|---|
| 身分與婚姻狀態,有沒有隱瞞的婚姻或子女 | 他人名下的保單 |
| 財務與債務狀況的公開線索,例如公開的法院資料 | 他人的金融帳戶與交易明細 |
| 工作、收入來源與他對您的說法是否一致 | 他人的通聯紀錄與通訊內容 |
右欄是梓同的服務界線:我們不受託查他人保單、金融帳戶、交易明細或通聯內容。法律上,個資法第1條兼顧人格權保護與個資合理利用,非公務機關蒐集、處理個資須有特定目的,並符合第19條等適用規定;不能只因資料屬於個資,就說所有取得方式都違法。
通訊保障及監察法第1條則以保障秘密通訊自由及隱私權免受非法侵害為目的。梓同依約定的合法範圍調查,交付時註明資料來源與取得方式,供您與律師判斷後續用途。
還有一條界線:已經分手,想知道前任住在哪裡、現在去哪裡,梓同一律不受理,對方有沒有封鎖都一樣;分手後再盯梢、守候、追查對方去向,可能構成跟蹤騷擾防制法第 3 條的跟蹤騷擾行為(跟蹤騷擾防制法第 3 條)。
費用依梓同服務收費頁:
| 服務 | 費用 | 工作天數 |
|---|---|---|
| 婚前徵信 | 新台幣 50,000~200,000 元 | 10~20 天 |
費用依人力、天數、地點與案件難度計算:只確認身分與婚姻紀錄的,通常落在區間較低的一段;要整理財務、債務線索並比對多項說法的,會往較高的一段走。梓同全台服務,調查範圍擴及多個縣市時,費用依調查範圍計算,與據點位置無關。報價與付款方式寫在書面契約中。查到保單之後需要律師協助的,可以另外透過法律顧問連線安排。
委託的步驟可以看委託流程:免費諮詢(初次可匿名)→ 評估要確認的項目 → 書面報價與委任契約 → 調查並定期回報 → 結案交付書面報告。評估時會先說明哪些查得到、哪些查不到。想先了解婚前確認的整體做法,可以看〈婚前調查指南〉。
梓同徵信有限公司(統一編號 93366587)是依法登記的公司,團隊累積 30 年辦案經驗,累計諮詢服務超過 10 萬人次。
研究怎麼說:資訊不對等與婚前確認
-
George A. Akerlof(1970),〈The Market for 'Lemons': Quality Uncertainty and the Market Mechanism〉,The Quarterly Journal of Economics 84(3):488–500。DOI:10.2307/1879431 這篇文章以汽車市場為例討論品質不確定與市場運作,可用來理解資訊不對等的問題;它沒有檢驗臺灣保險法第105條的效果。本文建議簽名前看清楚保單、向保險公司問清疑點,是針對前述契約程序的行動建議,不是這篇研究對婚前調查成效的結論。
-
Scott M. Stanley、Paul R. Amato、Christine A. Johnson、Howard J. Markman(2006),〈Premarital education, marital quality, and marital stability: Findings from a large, random household survey〉,Journal of Family Psychology 20(1):117–126。DOI:10.1037/0893-3200.20.1.117 研究以美國4州的隨機家戶調查,發現參與婚前教育與較高的婚姻滿意度、承諾、較少衝突及較低離婚機率相關;調查結果的因果推論有限。它研究的是婚前教育,不能據此推論查保單或婚前徵信會改善婚姻。本文建議準備結婚的伴侶把保單與債務安排談清楚,與上述研究發現分開理解。
常見問題
另一半幫我保壽險,一定要我簽名嗎?
要。由第三人訂立的死亡保險,未經被保險人書面同意並約定保險金額,契約無效(保險法第 105 條)。您自己投保自己時,不需要另外的同意。
怎麼查自己有沒有被別人保險?
從壽險公會官方入口使用保險存摺,依平台流程註冊並查看本人投保紀錄。資料以會員公司報送及平台顯示範圍為準,不是所有歷史保單;查無紀錄仍可向保險公司確認,受益人、要保書簽名與變更細節也請向保險公司詢問。
簽了同意,之後可以反悔嗎?
可以。依保險法第105條所作的同意得隨時撤銷,須以書面通知保險公司及要保人,撤銷後視為要保人終止契約。多年以前訂立的保單,先核對訂約日期、條款與適用法律,再確認辦理方式。
撤銷同意要上法院嗎?
依現行保險法第105條辦理撤銷,條文要求書面通知保險人及要保人,沒有另定先向法院聲請的程序。可用存證信函或保險公司表單通知兩方,並保留回執;若對契約或撤銷效力有爭議,再依具體情況處理。
我是被保險人,可以自己改受益人嗎?
只有被保險人身分,不等於可以自行指定受益人。要保人原則上有指定及後續處分權,但已聲明放棄處分權者例外;通知保險人是對抗效果的要求。核保辦法另定保險公司確認被保險人同意受益人指定、變更的程序,特定商品得不適用,請向保險公司核對。依第105條所作的同意,您仍可循書面通知兩方的方式撤銷。
要保書上的簽名不是我簽的,怎麼辦?
先向保險公司說明,申請調閱要保書影本並保留往來紀錄。沒有您的書面同意,契約依第 105 條無效;簽名真偽有爭議時,由法院個案認定,建議帶著資料和律師討論。
徵信社可以幫我查另一半有沒有替別人保險、或查他的帳戶嗎?
梓同不提供查他人保單、金融帳戶或通聯內容的服務。資料能否依法取得,要依特定目的、合法依據及授權範圍判斷,不能把所有個資都視為一概無法合法取得。婚前徵信確認的是身分、婚姻狀態、財務與債務的公開線索,以及對方的說法是否屬實。
婚前徵信要多少錢?
依梓同收費頁,婚前徵信新台幣 50,000~200,000 元、10~20 天。費用依人力、天數、地點與案件難度計算,報價與付款方式寫在書面契約中。更多問題可以看常見問題。
結論與下一步
簽過同意,也要核對約定的保額與契約狀態;每到結婚、分居、離婚這種時間點,就打開保險存摺看一次自己名下的狀態。
今晚可以先做一件事:依官方流程註冊保險存摺,把平台可見資料與需要向保險公司確認的問題記下來。資料以會員公司報送及平台顯示範圍為準,查無紀錄仍可向保險公司確認。看到不懂的地方,先傳 LINE 或撥 0800-666-605,24 小時免費諮詢,初次諮詢可以匿名。遭受親密關係暴力或被威脅,撥 113;有立即危險,請先撥 110。